Domain vrlc.de kaufen?
Wir ziehen mit dem Projekt
vrlc.de um.
Sind Sie am Kauf der Domain
vrlc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vrlc.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch SimulationHandbuch Simulation , Simulation soll die Diskrepanz zwischen Training und beruflicher Realität reduzieren und dazu eine sichere Lernumgebung schaffen, die dem Lernenden volle Konzentration auf die Aufgabe ermöglicht. Dieses Handbuch stellt die unterschiedlichen Facetten von Simulation für Leitstelle, Feuerwehr, Rettungsdienst und Klinik dar. Von den Zielen der Simulation ausgehend werden Teamarbeit und Kommunikation, Fehlerkultur und lerntheoretische Hintergründe thematisiert. Schwerpunkt bildet die Planung sowie Durchführung von Simulationen und das Debriefing, die jeweils zielgruppenorientiert erläutert und an Beispielszenarien und Checklisten aufgezeigt werden. Verschiedene Praxisbezüge sollen den Lesern den Transfer in die eigene Wirklichkeit erleichtern. Das Handbuch gibt einen Einblick in die Simulation als Methodenspektrum für alle Beteiligten entlang der Rettungskette. , Kennzeichenleuchten > Lichter & Leuchten , Erscheinungsjahr: 201602, Produktform: Kartoniert, Beilage: GEKL, Redaktion: Hackstein, Achim~Hagemann, Vera~Kaufmann, Florentin von~Regener, Helge, Seitenzahl/Blattzahl: 381, Abbildungen: Abbildungen und Tabellen, Keyword: Crisis Resource Management; Führung; Leitstelle; Rettungsdienst; Simulation; Teamarbeit, Fachschema: Rettungsdienst~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Organisationstheorie~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Erwachsenenbildung, lebenslanges Lernen~Organisationstheorie und -verhalten~Notfallmedizin~Erste Hilfe, Rettungsdienst~Ambulanz und Rettungsdienst, Warengruppe: HC/Erwachsenenbildung, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey Verlagsgesellschaft mbH, Länge: 228, Breite: 156, Höhe: 18, Gewicht: 705, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wird Verlustvortrag automatisch abgezogen?
Wird Verlustvortrag automatisch abgezogen? Nein, der Verlustvortrag wird nicht automatisch abgezogen. Du musst den Verlustvortrag in deiner Steuererklärung angeben und geltend machen. Dabei musst du die entsprechenden Unterlagen und Nachweise vorlegen. Der Verlustvortrag kann dann mit positiven Einkünften verrechnet werden, um die Steuerlast zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sonst nicht berücksichtigt werden kann. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Experten beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt behandelt wird. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch SimulationHandbuch Simulation , Simulation soll die Diskrepanz zwischen Training und beruflicher Realität reduzieren und dazu eine sichere Lernumgebung schaffen, die dem Lernenden volle Konzentration auf die Aufgabe ermöglicht. Dieses Handbuch stellt die unterschiedlichen Facetten von Simulation für Leitstelle, Feuerwehr, Rettungsdienst und Klinik dar. Von den Zielen der Simulation ausgehend werden Teamarbeit und Kommunikation, Fehlerkultur und lerntheoretische Hintergründe thematisiert. Schwerpunkt bildet die Planung sowie Durchführung von Simulationen und das Debriefing, die jeweils zielgruppenorientiert erläutert und an Beispielszenarien und Checklisten aufgezeigt werden. Verschiedene Praxisbezüge sollen den Lesern den Transfer in die eigene Wirklichkeit erleichtern. Das Handbuch gibt einen Einblick in die Simulation als Methodenspektrum für alle Beteiligten entlang der Rettungskette. , Kennzeichenleuchten > Lichter & Leuchten , Erscheinungsjahr: 201602, Produktform: Kartoniert, Beilage: GEKL, Redaktion: Hackstein, Achim~Hagemann, Vera~Kaufmann, Florentin von~Regener, Helge, Seitenzahl/Blattzahl: 381, Abbildungen: Abbildungen und Tabellen, Keyword: Crisis Resource Management; Führung; Leitstelle; Rettungsdienst; Simulation; Teamarbeit, Fachschema: Rettungsdienst~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Organisationstheorie~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Erwachsenenbildung, lebenslanges Lernen~Organisationstheorie und -verhalten~Notfallmedizin~Erste Hilfe, Rettungsdienst~Ambulanz und Rettungsdienst, Warengruppe: HC/Erwachsenenbildung, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey Verlagsgesellschaft mbH, Länge: 228, Breite: 156, Höhe: 18, Gewicht: 705, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wird Verlustvortrag automatisch abgezogen?
Wird Verlustvortrag automatisch abgezogen? Nein, der Verlustvortrag wird nicht automatisch abgezogen. Du musst den Verlustvortrag in deiner Steuererklärung angeben und geltend machen. Dabei musst du die entsprechenden Unterlagen und Nachweise vorlegen. Der Verlustvortrag kann dann mit positiven Einkünften verrechnet werden, um die Steuerlast zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sonst nicht berücksichtigt werden kann. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Experten beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt behandelt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
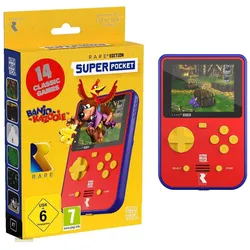
Blaze Entertainment Super Pocket Rare Edition, Retro Gaming, MehrfarbigEnthält 14 absolute Klassiker für Heimcomputer und Konsolen des beliebten britischen Entwicklers, darunter BANJO-KA ZOOIE, BATTLETOADS u.v.m. Mit der HyperMegaTech. Super Pocket Rare Edition haben Sie eine ganze Bibliothek klassischer Spiele immer dabei USB-C-Ladeanschluss (Kabel im Lieferumfang enthalten) Hochwertiger 2,8-Zoll-IPS-Bildschirm (320 × 240 Pixel) Enthält 14 absolute Klassiker für Heimcomputer und Konsolen des beliebten britischen Entwicklers, darunter BANJO-KAZOOIE, BATTLETOADS und mehr. - 14 vorinstallierte Rare-Spiele - Farbgebung im Rare-Stil - USB-C-Ladeanschluss (Kabel im Lieferumfang enthalten) - Kompatibel mit der gesamten Evercade-Spielebibliothek - Hochwertiger 2,8-Zoll-IPS-Bildschirm (320 × 240 Pixel) - Akkulaufzeit: über 4 Stunden (1 Lithium-Ionen-Akku ist im Lieferumfang enthalten) Folgende Spiele sind enthalten: 01. Banjo-Kazooie 02. Battletoads 03. Conker’s Pocket Tales 04. Jetpac 05. Snake Rattle ‚N‘ Roll 06. Lunar Jetman 07. Cobra Triangle 08. Solar Jetman 09. R.C. Pro-Am II 10. Battletoads in Battlemaniacs 11. Atic Atac 12. Knight Lore90,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
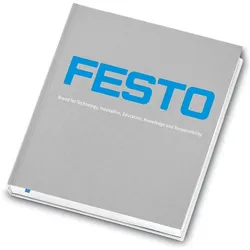
Festo - Brand for Technology, Innovation, Education, Knowledge and Responsibility, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie kann es in Kürze ausgedrückt werden und welche wesentlichen Merkmale hat es? Logos, Farben, Formen, Schriftzüge: Eine Marke sollte natürlich auf den ersten Blick erkennbar und gleichzeitig unverwechselbar sein. Aber was erweckt eine Marke tatsächlich zum Leben – und vor allem, was macht sie zukunftssicher in einer Welt im Wandel zwischen analogem Klimawandel und digitaler Transformation? Es sind die Menschen, die die Festo-Marke prägen. Eingebettet in eine global aktive Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks – ein gewichtiger Begriff, der Verantwortung mit sich bringt. Schliesslich können die Merkmale einer Marke nur wahrgenommen werden, wenn sie ein integraler Bestandteil des kulturellen Substanz eines Unternehmens sind. Die Marke prägt somit auch die Menschen. Wo steht die Festo-Marke und wo möchte sie hin? Das familiengeführte Unternehmen strebt danach, nachhaltige Lösungen für Menschen, Tiere und die Umwelt zu entwickeln und sie auf einen verantwortungsvollen Kurs für die Zukunft zu bringen. Um dieses Markenversprechen zu erfüllen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.